中古カメラ市場観測所|Vol.02
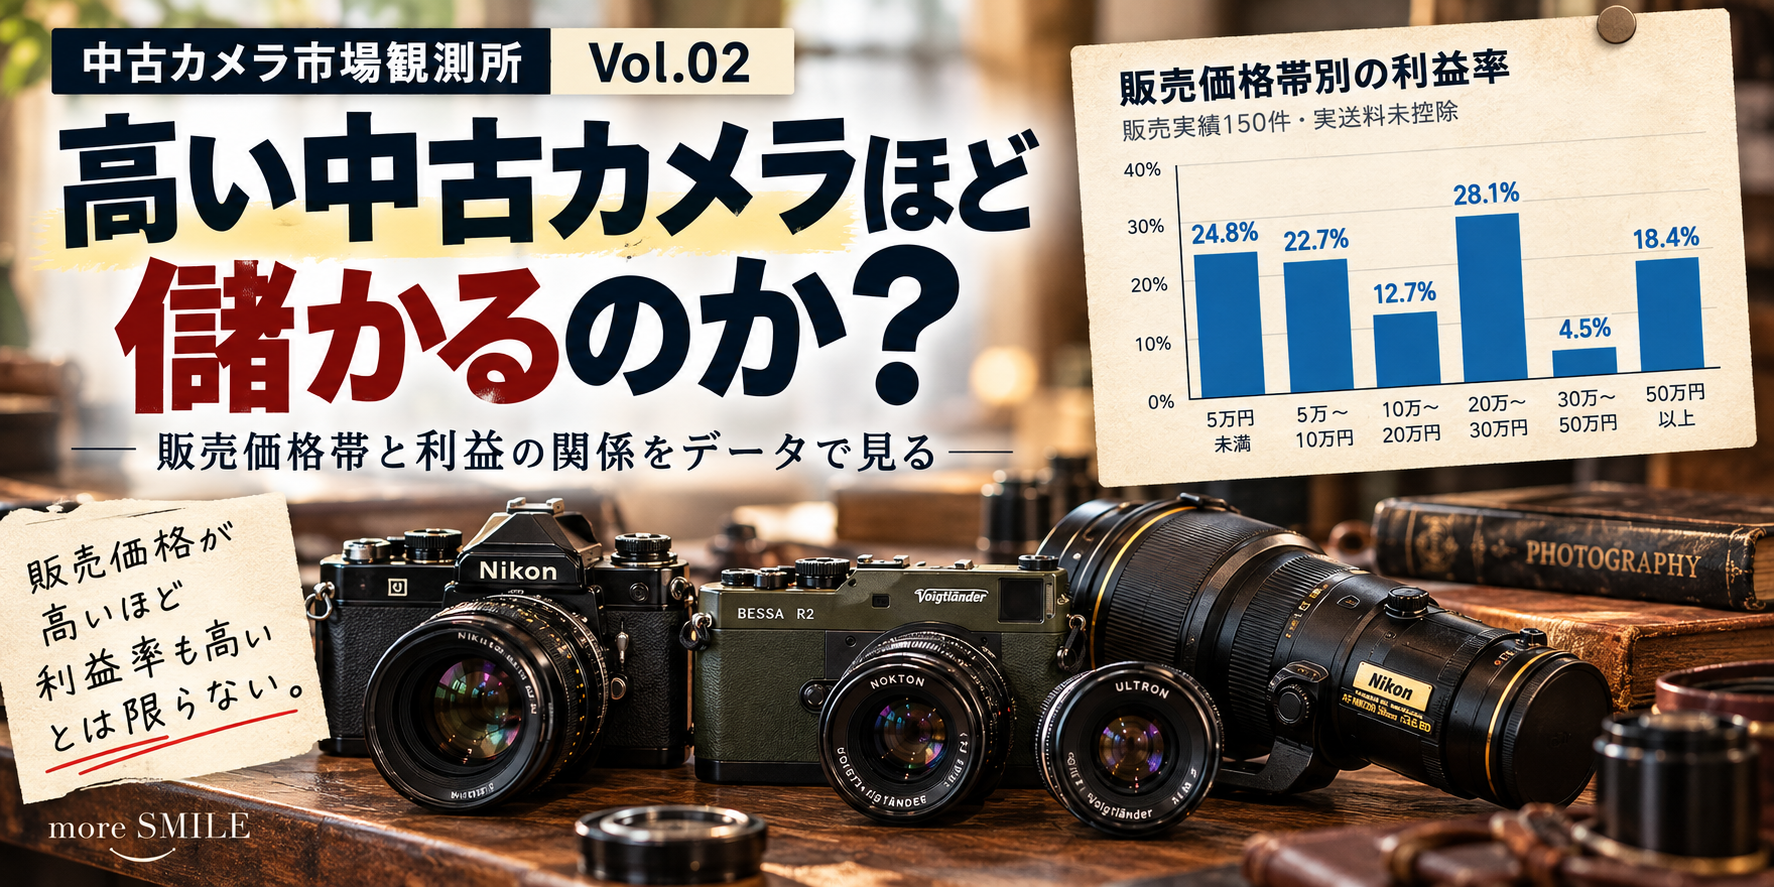
高額な中古カメラほど利益も大きいのか。実際の販売記録150件を価格帯別に整理すると、利益額と利益率には異なる傾向が見えてきました。さらに、セット仕入れの原価配分によって、数字の見え方そのものが変わる事例も確認できました。
【重要】本記事の利益額・利益率は実送料未控除です
仕入原価や販売手数料などを控除していますが、実際の送料は差し引いていません。海外販売では配送先の国や梱包サイズによって送料が変動します。そのため、掲載数値は最終的な手取り利益ではありません。
また、セット仕入れの購入代金を一部の商品にまとめて計上した記録があり、商品別の利益と仕入れ案件全体の利益が一致しない場合があります。
分析対象と集計方法
販売明細164行から、販売価格や利益が欠けた記録、重複履歴、返品・キャンセルとなった販売を整理し、有効な販売実績150件を抽出しました。返品後に再販売した商品は、成立した再販売の記録のみを採用しています。赤字販売も含めています。
利益率は、各価格帯の利益合計 ÷ 販売価格合計 × 100で計算しました。個別利益率の単純平均ではありません。対象150件の販売価格合計は19,238,684円、利益合計は3,240,531円(実送料未控除)です。
販売価格帯別の利益率
実送料未控除・セット仕入れの原価配分を含む
| 販売価格帯 | 件数 | 平均利益額 | 全150件の利益率 | 参考142件の利益率 |
|---|---|---|---|---|
| 5万円未満 | 23件 | 7,929円 | 24.8% | 21.7% |
| 5万〜10万円 | 54件 | 17,062円 | 22.7% | 20.3% |
| 10万〜20万円 | 51件 | 18,206円 | 12.7% | 14.1% |
| 20万〜30万円 | 12件 | 70,368円 | 28.1% | 23.1% |
| 30万〜50万円 | 8件 | 15,890円 | 4.5% | 13.1% |
| 50万円以上 | 2件 | 118,375円 | 18.4% | 18.4% |
※平均利益額は商品単位の記録上の値。利益額・利益率はすべて実送料未控除。参考142件は、関係が確認できたセット仕入れに属する販売済み8商品を除外した感度分析であり、完全な原価配分補正ではありません。CAP-17の仕入れ形態は未確認です。
20万〜30万円帯の利益率は28.1%と高い一方、30万〜50万円帯は4.5%でした。50万円以上の平均利益額は大きいものの、対象はわずか2件です。販売価格が高くなるほど利益率も高くなる、という単純な関係は確認できません。
Mamiya 7の大幅赤字は、セット仕入れの見え方だった
30万〜50万円帯には、Mamiya 7の記録上の赤字約20.1万円が含まれています。しかし、このカメラは交換レンズN 65mm F4 Lとセットで仕入れたもので、購入代金をカメラ本体側にまとめて計上していました。
カメラ本体の記録上の利益:−200,682円
交換レンズの記録上の利益:+203,407円
セット合計利益:+2,725円(実送料未控除)
単体では大きな赤字に見えても、セット全体ではわずかな黒字です。ただし、実送料を差し引けば赤字になる可能性があります。商品単位の損益だけで仕入れ案件の成否を判断するのは適切ではありません。
BESSA R2 Oliveとレンズ2本の例
Voigtlander BESSA R2 Oliveと交換レンズ2本をまとめて仕入れたケースでも、カメラ本体は記録上の赤字、レンズは大きな黒字となっていました。
BESSA R2 Olive:−86,790円
NOKTON 50mm F1.5:+55,322円
ULTRON 35mm F1.7:+73,901円
セット合計利益:+42,434円(実送料未控除)
※各商品の表示金額は円単位に丸めています。合計額は元データの小数点以下を含めて合算した後に四捨五入したため、表示された個別金額の単純合計と1円異なります。
原価をどの商品に計上したかで、単体の利益率は大きく変わります。このため、セット仕入れの影響がある8商品を除いた142件についても参考比較を行いました。30万〜50万円帯の利益率は4.5%から13.1%に変わりますが、これは価格帯の本来の収益性を証明するものではなく、原価配分の影響を確認するための比較です。
未販売商品があるセットでは、最終損益は確定しない
Nikonの望遠レンズNIAL-80とテレコンバーターNIAL-81はセット仕入れですが、販売済みなのはテレコンバーターのみです。その記録上の利益は+11,825円。仕入原価を計上した望遠レンズ本体は未販売で、今回の販売明細にも含まれていません。
したがって、このセット全体の利益は未確定です。販売済みの一部商品だけを見て、高利益の仕入れ案件だったとは判断できません。
高額商品は利益の振れ幅にも注意
50万円以上の販売記録は2件で、記録上の利益は約1.6万円の赤字と約25.2万円の黒字でした。対象件数が少なく、この2件から高額商品全般の収益性を一般化することはできません。個別の仕入れ条件や商品状態が結果に大きく影響します。
結論|販売価格だけでは収益性は決まらない
今回の150件の記録では、販売価格が高いほど利益率も高くなるという単純な関係は確認できませんでした。さらに、セット仕入れでは原価の計上方法によって商品別の利益率が変わり、未販売商品が残る案件では最終損益も確定しません。
重要なのは高い商品を扱うこと自体ではなく、仕入れ価格、販売価格、回転性、そして仕入れ案件全体の損益を把握することです。
数字を読む際の注意
本記事の利益額・利益率は、すべて実送料未控除です。最終的な手取り利益ではありません。また、特定の販売実績に基づく分析であり、中古カメラ市場全体の平均を示すものではありません。
次の市場レポート(Vol.03)
あなたの疑問を、次の市場レポートに。
中古カメラの価格や相場、売れ行きについて、気になっていることはありませんか? 記事へのご意見や、調べてほしいテーマも歓迎しています。いただいた疑問やリクエストは、今後の市場レポートの参考にさせていただきます。